开yun体育网9月非金融企业贷款新增1.22万亿元-开云·kaiyun体育(中国)官方网站 登录入口
新闻
数据: 2025年 10月15日,央行发布2025年9月社融和信贷数据。9月社会融资增量为3.53万亿元,高于预期的3.27万亿元,同比少增2297亿元;2025年9月新增东说念主民币贷款1.29万亿元,同比少增3000亿元,低于预期的1.39万亿元;M2同比增速为8.4%,低于预期的8.5%,前值8.8%,M1同比7.2%,前值6.0%,M0同比11.5%。 不雅点: 一、 社融增速下跌,政府债对社融撑持镌汰 9月社会融资界限新增3.53万亿元,同比少增2297亿元,高于市集预期(预期3.2
详情
数据:
2025年 10月15日,央行发布2025年9月社融和信贷数据。9月社会融资增量为3.53万亿元,高于预期的3.27万亿元,同比少增2297亿元;2025年9月新增东说念主民币贷款1.29万亿元,同比少增3000亿元,低于预期的1.39万亿元;M2同比增速为8.4%,低于预期的8.5%,前值8.8%,M1同比7.2%,前值6.0%,M0同比11.5%。
不雅点:
一、 社融增速下跌,政府债对社融撑持镌汰
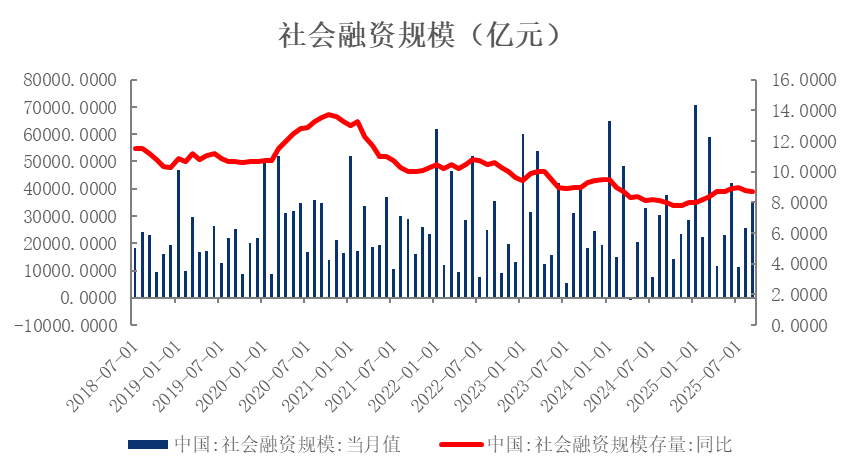
9月社会融资界限新增3.53万亿元,同比少增2297亿元,高于市集预期(预期3.27万亿元);社融存量同比增速较上月回落0.1个百分点至8.7%。
图1社融增速回落
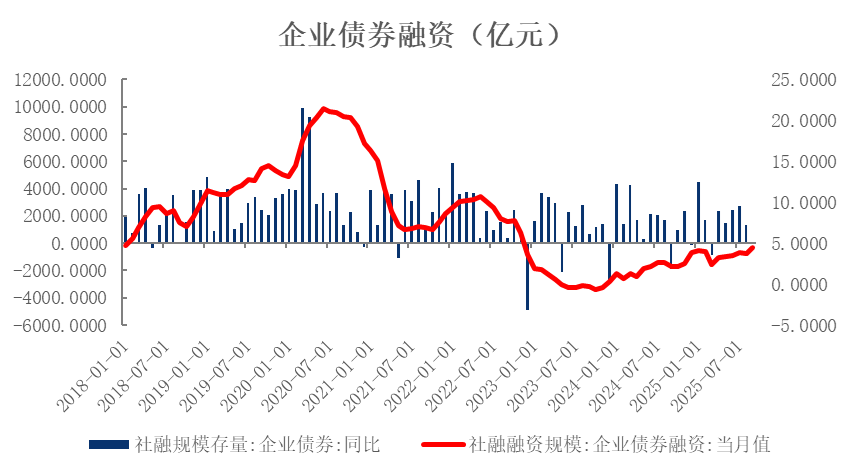
9月政府债券净融资界限达1.19万亿元,同比少增3471亿元,余额同比增速由8月的21.1%回落至20.2%。尽管政府债券融资一经刻下社会融资的中枢撑持,但在昨年政府债刊行后置酿成的高基数影响下,同比增速不竭放缓。跟着9月国债和所在债净融资刊行节拍减速,预测改日政府债券融资对社融的撑持作用将进一步镌汰,社融同比增速将濒临较大回落压力。在计策层面,9月央行召开第三季度例会,会议提倡“捏好各项货币计策依次实施,充分开释计策效应”,同期删除了此前“用好用足存量计策,加力实施增量计策”的表述。这一变化或标明,下一阶段货币计策要点或将转向结构性器具的使用与既有计策的落地实施,而非大界限总量宽松,财政计策进一步加码的可能性亦相对有限。值得关心的是,刻下发改委正加快鼓舞4月中央政事局会议提倡的5000亿元新式计策性金融器具落地,该器具有望在改日对社融酿成一定拉动。从其他融资渠说念看,9月企业债券融资界限为105亿元,同比多增2031亿元。非金融企业股票融资则录得500亿元,同比小幅多增372亿元。
图2政府债撑持社融
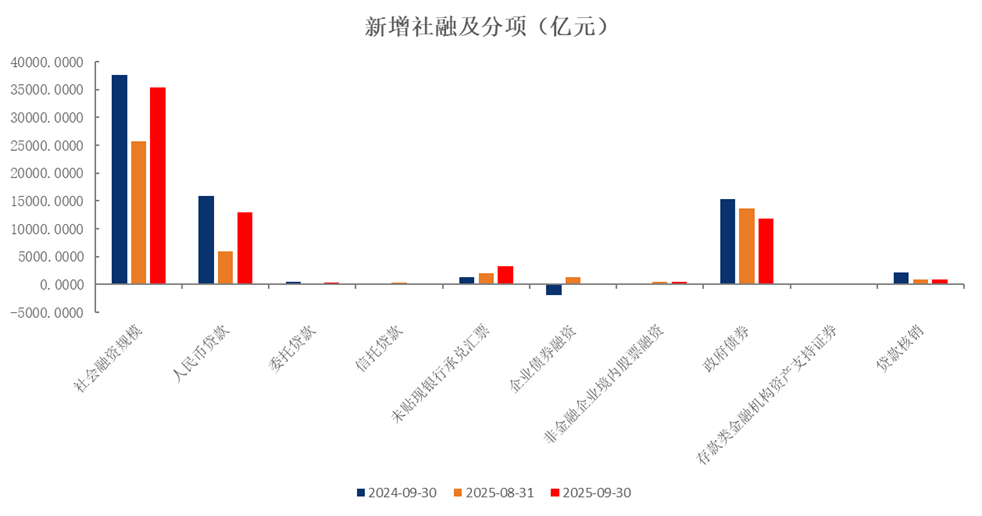
图3政府债融资大幅回落
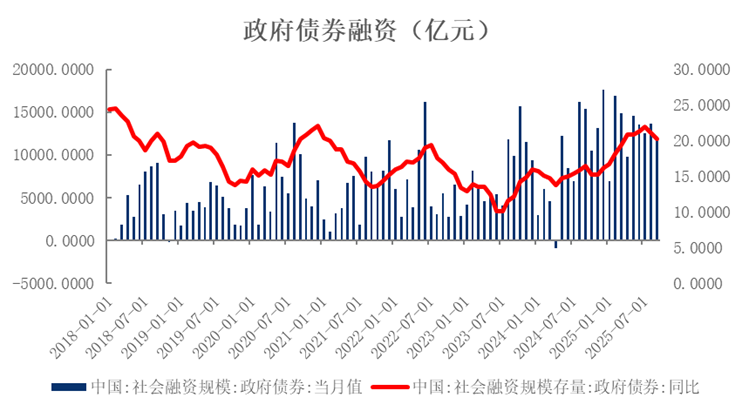
图4企业融资意愿较低
二、 信贷呈现季节性特征,居民贷款低位初始
9月新增东说念主民币贷款1.29万亿元,同比少增3000亿元,低于市集预期(一致预期1.39万亿元),响应全体信贷需求依然偏弱,有待进一步提振。结构上看,企业、居民端贷款均不竭承压,其中居民短期贷款和企业中遥远贷款组成主要攀扯。
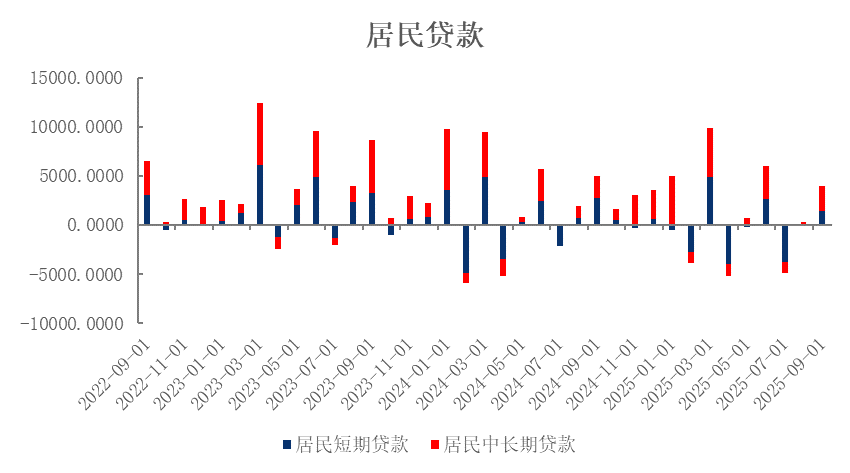
从部门结构来看,居民贷款方面,9月居民贷款新增3890亿元,同比少增1110亿元,全体呈回落态势。具体来看,短期贷款新增1421亿元,同比少增1279亿元;中遥远贷款新增2500亿元,同比多增200亿元。尽管在“金九”的季节性身分带动下,居民购房意愿略有回升,但刻下房地产销售仍处低位,居民中遥远贷款增幅仍处于历史同期较低水平。此外,8月推出的《个东说念主浮滥贷款财政贴息计策实施有研究》,虽对稳妥条目的个东说念主浮滥贷款提供1个百分点的财政贴息,但对短期贷款的提振恶果尚不显耀,执行恶果仍需进一步不雅察。
企业贷款方面,9月非金融企业贷款新增1.22万亿元,其中,短期贷款新增7100亿元,中遥远贷款新增9100亿元。企业端中遥远贷款较2024年同比少增500亿元,需求走弱的迹象进一步骄贵。国内经济延续弱复苏,9月制造业景气水平虽小幅改善,但仍位于收缩区间,市集“供强需弱”尚未赫然变调,需求不及不竭阻拦企业中遥远贷款意愿。企业短期贷款边缘回暖,9月新增7100亿元,同比多增2500亿元。单据融资显耀回落,同比少增4712亿元,在企业短期贷款撑持下,银行通过单据冲量的行径赫然镌汰,企业融资结构有所优化。
图5信贷需求偏弱
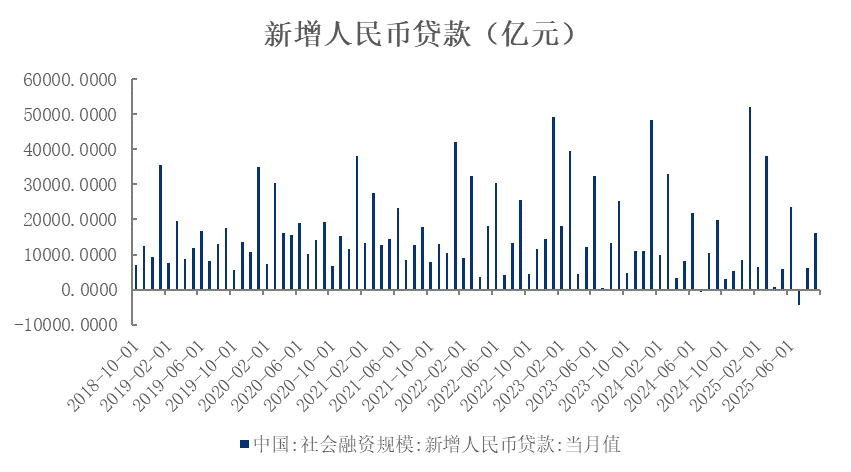
图6企业中长贷仍待提振
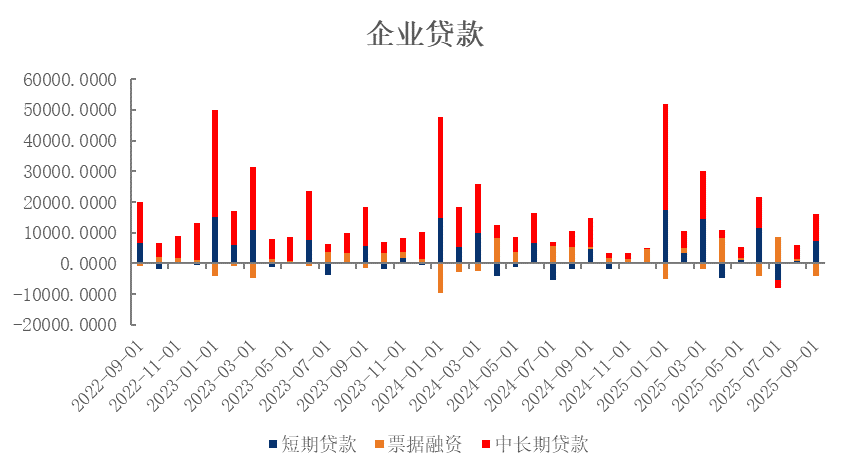
图7居民贷款中长贷边缘回暖
三、 低基数鼓舞M1走高,居民再配置行径镌汰
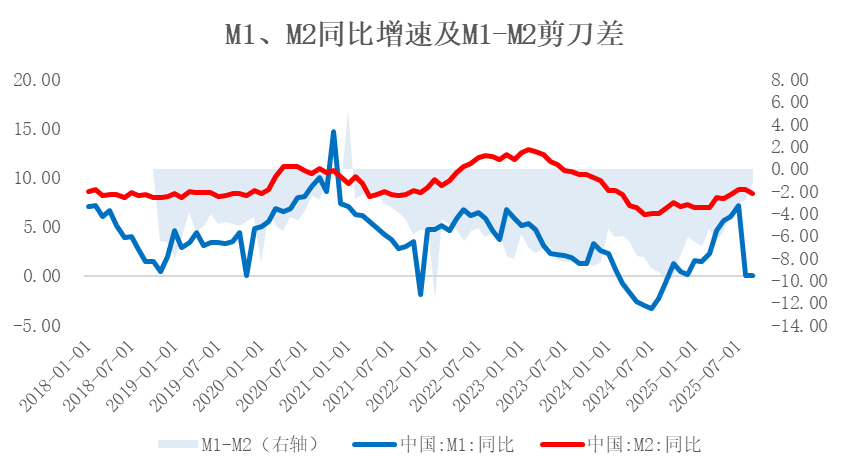
9月M1同比增长7.2%,增速较上月接济1.2个百分点;M2同比增长8.4%,增速较上月减缓0.4个百分点。M0货币供应同比增长11.5%。M1增速不竭回升,主要受两方面身分驱动:一是昨年9月M1同比增速为-3.3%,低基数效应仍在延续,预测影响或延续至本年11月;二是9月居民入款大幅多增,股市轰动布景下,居民入款有所回流,也对M1增速酿成撑持。M1与M2增速剪刀差(M2-M1)较上月收窄1.6个百分点至1.2%,降至年内最低水平,资金活化进度不竭改善。
从入款结构来看,9月居民入款增多2.96万亿元,非金融企业入款增多9194亿元,财政性入款减少8400亿元,非银行业金融机构入款减少1.06万亿元。受股市涨幅收窄、行情轰动影响,7–8月部分流向股票、基金等风险钞票的资金在9月有所回流,鼓舞居民入款同比多增7600亿元,而非银金融机构入款同比大幅少增1.97万亿元。财政入款同比多减6042亿元,标明财政开销力度加大,有助于流动性补充。
图8财政入款同比多减
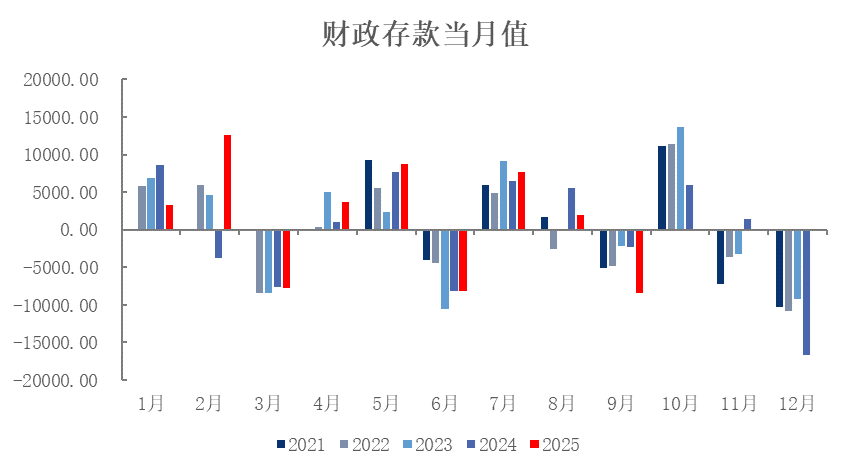
图9M1-M2剪刀差不竭收窄
9月社融增速延续小幅回落态势,政府债对新增社融的撑持进一步镌汰。在本年与昨年财政发力时点错位的影响下,预测改日政府债对社融拉作为用趋缓,后续信用膨大压力增大。9月事贷增长虽稳妥季节性特征,但全体增量呈下滑趋势,响应出实体经济需求全体偏弱的场面尚未压根改善。结构上,企业短贷组成主要撑持,而居民短贷酿成攀扯,企业与居民部门的中遥远灵验需求有待进一步建立。货币供应方面,M1增速不竭回升,M2增速小幅放缓,此前“入款搬家”至风险钞票的征象有所蹂躏,部分资金回流至银行入款体系,流动性结构出现边缘变化。全体来看,刻下经济仍处于弱复苏阶段,9月以来增长势头连接放缓,供需容貌未见赫然改善,经济下行压力仍存,亟需加强计策解救以巩固信用膨大的不竭性与稳定性。外部环境方面,好意思国劳能源市集出现疲态,市集对好意思联储10月降息预期褂讪,为我国货币总量宽松计策提供外部条目。同期,好意思国于10月恫吓对中国极度征收100%关税开yun体育网,中好意思生意弥留形式加重。在此布景下,短期内宏不雅计策仍需服从扩内需、稳预期。预测货币计策将连接保管牢固宽松基调,以夯实经济建立基础,改日在总量宽松器具方面仍具备一定空间。